شاید برای شما هم این سؤال پیش آمده باشد که تکلیف خود راننده در صنعت بیمه چیست؟ بیمه شخص ثالث خودرو خسارتهای جانی و مالی واردشده به اشخاص ثالث را که در اثر حوادث رانندگی ایجاد میشوند، جبران میکند و بیمه بدنه نیز خسارتهای واردشده به خودروی بیمهشده را تحت پوشش قرار میدهد. اما در این میان، وضعیت راننده مقصر حادثه چیست؟ اگر راننده در تصادفی که خودش مسبب آن بوده آسیب ببیند، آیا میتواند خسارت دریافت کند؟پاسخ این سؤال مثبت است. هنگام صدور بیمه شخص ثالث خودرو، پوشش جداگانهای با عنوان «بیمه راننده مسبب حادثه» نیز برای راننده در نظر گرفته میشود. این پوشش یا بیمه راننده مطابق ماده 3 قانون بیمه اجباری شخص ثالث الزامی است و خسارتهای بدنی واردشده به راننده مقصر، از جمله فوت، نقص عضو و جراحات را تا سقف تعهدات بیمهنامه جبران میکند. بنابراین، با وجود اینکه بیمه شخص ثالث اساساً برای جبران خسارت اشخاص ثالث طراحی شده است، راننده مسبب حادثه نیز از طریق پوشش حوادث راننده تحت حمایت بیمه قرار میگیرد.
بیمه راننده در بیمه شخص ثالث خودروبیمه شخص ثالث خودرو سه پوشش اصلی دارد: پوشش خسارتهای مالی واردشده به اشخاص ثالث، پوشش خسارتهای بدنی واردشده به اشخاص ثالث و پوشش حوادث راننده مسبب حادثه. پوشش حوادث راننده با هدف جبران خسارتهای بدنی واردشده به راننده مقصر طراحی شده است و مواردی مانند فوت، جرح و نقص عضو را شامل میشود. درواقع، با خرید بیمه شخص ثالث، راننده مسبب حادثه نیز از طریق پوشش جداگانه حوادث راننده تحت حمایت بیمه قرار میگیرد. به این ترتیب، اگر راننده در حادثهای که خودش مسبب آن بوده دچار آسیب بدنی شود، میتواند مطابق شرایط بیمهنامه خسارت دریافت کند.تفاوت مهم این پوشش با پوشش خسارت مالی در نحوه تعیین تعهدات آن است. سقف پوشش مالی با توجه به میزان تعهد انتخابشده توسط بیمهگذار تعیین میشود؛ اما حداقل تعهد قانونی بیمه حوادث راننده بر اساس دیه مرد مسلمان در ماههای غیرحرام تعیین شده است. میزان خسارت قابل پرداخت نیز با توجه به نوع صدمه، درصد دیه یا ارش و هزینههای درمان محاسبه میشود.
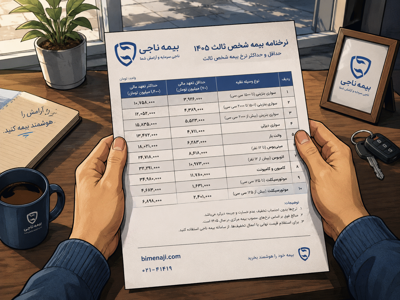
سقف تعهدات بیمه راننده در سال 1405حداقل میزان تعهدات بیمه حوادث راننده برابر با دیه کامل مرد مسلمان در ماههای غیرحرام است. بر اساس نرخ دیه اعلامشده از سوی قوه قضاییه، مبلغ دیه کامل انسان در ماههای غیرحرام در سال 1405 برابر با 2 میلیارد و 100 میلیون تومان تعیین شده است. بنابراین، در صورت فوت راننده مسبب حادثه، شرکت بیمه موظف است مطابق شرایط قانونی و تعهدات بیمهنامه، مبلغی معادل دیه کامل ماه غیرحرام، یعنی 2 میلیارد و 100 میلیون تومان، به ذینفعان قانونی پرداخت کند. این مبلغ در صورت وقوع فوت در ماه حرام نیز افزایش پیدا نمیکند؛ زیرا مبنای محاسبه خسارت حوادث راننده، دیه ماه غیرحرام است. البته در شرایطی که شرکت بیمه به دلیل فقدان یا اعتبار نداشتن بیمهنامه و سایر موارد پیشبینیشده در قانون مسئول پرداخت خسارت نباشد، صندوق تأمین خسارتهای بدنی میتواند مطابق حدود مسئولیت قانونی خود، خسارت را جبران کند.
بیمه حوادث راننده چه کسانی را پوشش می دهد؟برخلاف پوشش خسارتهای جانی بیمه شخص ثالث که جبران خسارتهای بدنی واردشده به اشخاص ثالث، از جمله سرنشینان خودرو را بر عهده دارد، پوشش حوادث راننده مختص راننده مسبب حادثه است. به عبارت دیگر، اگر راننده در تصادفی که خودش مقصر آن شناخته شده دچار آسیب بدنی شود، میتواند مطابق شرایط بیمهنامه از این پوشش استفاده کند. این پوشش با هدف حمایت از راننده مسبب حادثه و جبران خسارتهای بدنی او در قالب قانون بیمه اجباری شخص ثالث در نظر گرفته شده است.بر اساس تعریف ارائهشده در آییننامه اجرایی مربوط به پوشش حوادث راننده، راننده مسبب حادثه فردی است که بر اثر وقوع یکی از حوادث مشمول آییننامه دچار خسارت بدنی شده و شخص ثالث محسوب نمیشود. به بیان ساده، اگر راننده وسیله نقلیه در حادثهای که خودش مسبب آن بوده دچار جراحت، نقص عضو یا فوت شود، خسارتهای بدنی او از محل پوشش حوادث راننده و مطابق تعهدات بیمهنامه قابل جبران خواهد بود.
چه حوادثی تحت پوشش بیمه راننده هستند؟برای پاسخ دقیق به این سؤال باید به ماده 3 قانون بیمه اجباری خسارات واردشده به شخص ثالث و ماده 4 آییننامه اجرایی آن مراجعه کنیم.بر اساس این مقررات، بیمه حوادث راننده مسبب حادثه، خسارتهای بدنی واردشده به راننده را در حوادث مشمول بیمه جبران میکند. این خسارتها صرفاً به فوت یا نقص عضو محدود نمیشوند و جراحات و هزینههای درمانی را نیز در بر میگیرند.1. خسارت فوت رانندهاگر راننده مسبب حادثه در اثر تصادف فوت کند، شرکت بیمه موظف است غرامت فوت را مطابق سقف تعهدات بیمهنامه به وراث قانونی او پرداخت کند.2. خسارت جرح و صدمات بدنیاگر راننده در اثر تصادف دچار جراحت یا آسیب بدنی شود، میتواند متناسب با نوع و شدت صدمه، خسارت دریافت کند. این خسارتها میتوانند شامل موارد زیر باشند:شکستگی استخوانآسیب به اندامهای بدنجراحات و صدمات واردشده به اعضای بدننقص عضو جزئی یا کلیازکارافتادگی موقت یا دائممیزان خسارت بر اساس درصد دیه یا ارش تعیینشده برای صدمه محاسبه میشود. بنابراین، برای دریافت خسارت جرح، الزاماً نباید آسیب به نقص عضو دائمی منجر شود.3. هزینههای درمان و معالجهیکی دیگر از تعهدات بیمه حوادث راننده، پرداخت هزینههای درمانی ناشی از حادثه است. این هزینهها بر اساس تعرفههای مصوب هیئت وزیران و با رعایت ماده 35 قانون بیمه شخص ثالث محاسبه و پرداخت میشوند.
در صورت آسیب دیدن راننده خارج از وسیله نقلیه، خسارت چگونه پرداخت می شود؟بر اساس ماده 14 آییننامه اجرایی ماده 3 قانون بیمه اجباری شخص ثالث، اگر راننده وسیله نقلیه هنگام وقوع حادثه خارج از خودرو باشد و دچار صدمات بدنی شود، در حکم شخص ثالث محسوب میشود. در این شرایط، خسارتهای بدنی او حسب مورد از محل بیمهنامه شخص ثالث وسیله نقلیه مسبب حادثه یا صندوق تأمین خسارتهای بدنی پرداخت خواهد شد. اما اگر راننده هنگام وقوع حادثه داخل وسیله نقلیه باشد، خسارتهای بدنی واردشده به او از محل بیمهنامه حوادث راننده مسبب حادثه جبران میشود.مثال برای درک بهترحالت اول: راننده پس از توقف خودرو از آن پیاده شده و در اثر برخورد وسیله نقلیه دیگری آسیب میبیند. در این حالت، او در حکم شخص ثالث است.حالت دوم: راننده هنگام رانندگی داخل خودرو است و در اثر تصادفی که خودش مسبب آن بوده آسیب میبیند. در این حالت، خسارت از محل پوشش حوادث راننده پرداخت میشود.مبنای قانونی: ماده 14 آییننامه اجرایی ماده 3 قانون بیمه اجباری شخص ثالث.
نحوه محاسبه و پرداخت خسارت حوادث رانندهنحوه محاسبه و پرداخت خسارت به نوع آسیب واردشده به راننده بستگی دارد. بر اساس ماده 4 این آییننامه، تعهدات شرکت بیمه به سه دسته اصلی تقسیم میشود:1. پرداخت غرامت فوتدر صورت فوت راننده مسبب حادثه، شرکت بیمه موظف است مبلغ تعهد درجشده در بیمهنامه را به ذینفعان قانونی پرداخت کند. این مبلغ حداقل برابر با دیه کامل مرد مسلمان در ماه غیرحرام خواهد بود.2. پرداخت خسارت جرح و نقص عضودر صورت وارد شدن جراحت یا صدمات بدنی به راننده، میزان خسارت بر اساس درصد دیه یا ارش تعیینشده و مبلغ تعهد بیمهنامه محاسبه میشود. به عبارت دیگر، درصد دیه یا ارش تعیینشده در مبلغ تعهد بیمهنامه ضرب میشود تا میزان غرامت قابل پرداخت مشخص شود.3. پرداخت هزینههای درمانهزینههای معالجه و درمان راننده نیز بر اساس تعرفههای مصوب هیئت وزیران و با رعایت ماده 35 قانون بیمه شخص ثالث تحت پوشش قرار میگیرد.نکته مهم این است که مجموع خسارتهای بدنی قابل پرداخت به راننده در هر حادثه نمیتواند از مبلغ تعهد درجشده در بیمهنامه بیشتر باشد.
مدارک لازم برای دریافت خسارت بیمه رانندهبرای دریافت خسارت از محل پوشش حوادث راننده، ارائه مدارک زیر به شرکت بیمه ضروری است. البته مدارک موردنیاز با توجه به نوع حادثه و اینکه راننده دچار جراحت شده یا فوت کرده باشد، متفاوت خواهد بود:بیمهنامه: بیمهنامه شخص ثالث یا هر مدرکی که نشان دهد وسیله نقلیه در زمان حادثه دارای پوشش بیمه حوادث راننده بوده است.گزارش حادثه: گزارش کارشناس راهنمایی و رانندگی، مقامات انتظامی یا نظریه کارشناس و هیئت کارشناسی منتخب مراجع قضایی، حسب مورد.گواهینامه رانندگی: گواهینامه راننده مسبب حادثه یا مدرکی که داشتن گواهینامه متناسب با وسیله نقلیه را اثبات کند.مدرک شناسایی: مدارک هویتی راننده مسبب حادثه.مدارک درمانی: خلاصه پرونده بالینی راننده، در صورتی که به دلیل حادثه در مرکز درمانی بستری شده یا تحت معالجه قرار گرفته باشد.گواهی پزشکی قانونی: گواهی پزشکی قانونی درباره نوع و درصد صدمه بدنی واردشده به راننده.مدارک فوت: در صورت فوت راننده، گواهی فوت یا جواز دفن صادرشده یا تأییدشده توسط پزشکی قانونی و شناسنامه باطلشده متوفی.گواهی انحصار وراثت: در صورت فوت راننده، ارائه گواهی انحصار وراثت نیز لازم است.نکته: اگر راننده مسبب حادثه و شرکت بیمه درباره نوع و درصد صدمه بدنی توافق کنند، با رعایت ماده 11 قانون بیمه اجباری شخص ثالث، ارائه گواهی پزشکی قانونی الزامی نیست.
نتیجه گیریبا تهیه بیمه شخص ثالث خودرو، راننده مسبب حادثه نیز تحت پوشش بیمه حوادث راننده قرار میگیرد. این پوشش در صورتی که راننده خارج از وسیله نقلیه باشد یا بهعنوان سرنشین در خودروی دیگری حضور داشته باشد، قابل استفاده است. در صورت فوت، نقص عضو یا جراحت راننده در حادثه، غرامت متناسب با نوع و میزان آسیب به وی یا ذینفعان قانونی پرداخت میشود. برای دریافت غرامت نیز ارائه مدارک و مستندات مربوط به حادثه و میزان صدمات ضروری است.